Csődbűntett gyanújával feljelentés az egyiptomi vasútszerződés ügyében
Csődbűntett gyanújával feljelentés született az egyiptomi vasútszerződés néven elhíresült ügyben felszámolt cégekkel szemben. Az ügy lényege, hogy egy korábbi megállapodás alapján Magyarország 1350 részben magyar, részben orosz gyártású vasúti kocsit szállítana az egyiptomi ENR nevű vasúttársaságnak. Ebből azonban még 284 hátravan, a szerződés feltételei pedig az orosz–ukrán háború, finanszírozási problémák és a költségek megnövekedése miatt ellehetetlenültek, az új kormány most próbálja menteni az üzletet.
Úgy tudni, hogy nem a Közlekedési és Beruházási Minisztérium, hanem az új vezetésű állami felszámoló indított vizsgálatot, amire felkért egy szakértőt, majd a vizsgálat eredményei alapján három cég ügyében egy ügyvéd tette meg a feljelentést a NAV Bűnügyi Főigazgatóságán. A gyanú az, hogy a társaságokból a tulajdonosaik akkor vettek ki osztalékot, amikor már tudhatták, hogy a cégek pénzügyi helyzete ezt egyébként nem tenné lehetővé.
A megnevezett cégek a Ganz-MaVag International Kft., a Magyar Vagon Dunakeszi Kft. és a Ganz-MaVag Invest Zrt. Úgy tudni, hogy a társaságok és egykori operatív vezetőik nem aggódnak különösebben: érvelésük szerint bár valóban voltak rossz folyamatok, a veszteséges év alatt is joguk volt osztalékot felvenni az eredménytartalék terhére. Az osztalékról amúgy is a vezető testületek döntenek, a menedzsmentnek ilyenkor semmi egyéb dolga nincs, mint a tulajdonosi döntést végrehajtani.
A nevezett társaságok esetében a Fővárosi Törvényszék 2025. október 15-én rendelte el a felszámolásokat. A Magyar Vagon Dunakeszi a Ganz-MaVag Invest Zrt.-n keresztül 100 százalékban a Magyar Vagon-csoport tulajdonában állt, míg a GMVI-ben a Magyar Vagon 50 százalékos tulajdonos volt, a másik 50 százalék pedig a CATO Investment Kft. tulajdonába került.
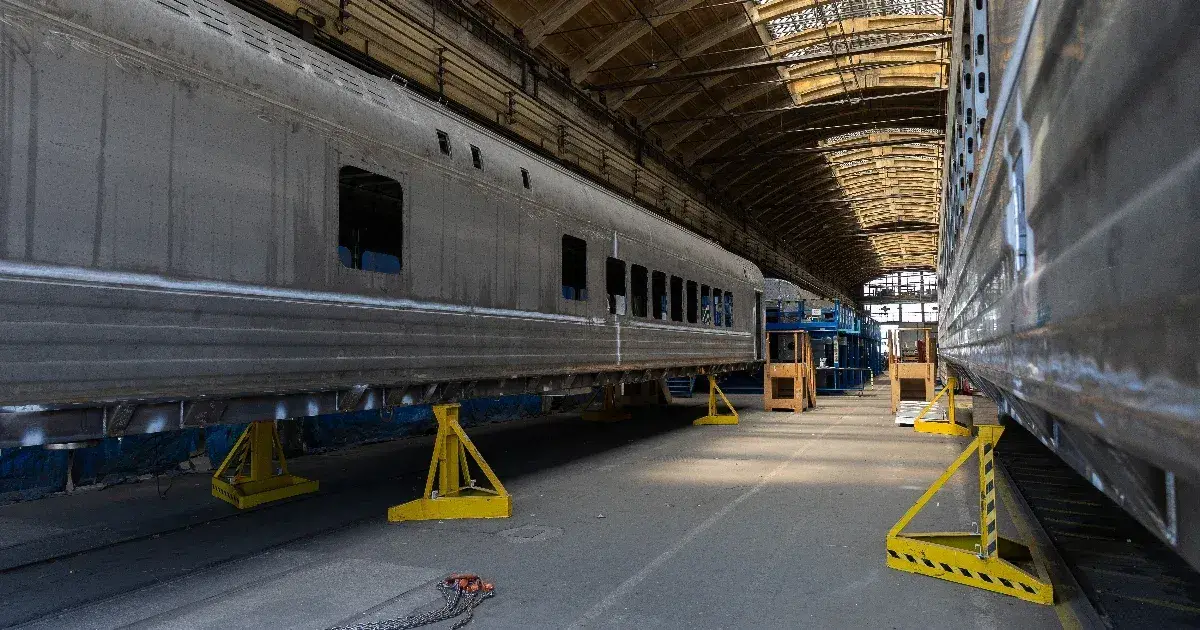
2025 őszére a magyar fél 1066 kocsit már leszállított az 1350 darabos rendelésből, 284 kocsi maradt hátra. A gyártásban és a kereskedelmi kapcsolatban érdekelt cégek sokaknak tartoztak, hazai beszállítóknak főleg, elkerülhetetlen lett a felszámolás. A felszámolók aztán a SZAK-KONTÓ Számviteli Szolgáltató Kft.-től részletes vizsgálatot kértek, elvárva a társaságok felszámolást megelőző 5 évére vonatkozó gazdálkodásának, működésének felülvizsgálatát, átvilágítását. A megbízott igazságügyi pénzpiaci és tőkepiaci szakértő 2026. szeptember 23-án terjesztette elő a szakvéleményét, ami után szeptember 27-én megszületett a feljelentés.
A vizsgálatban különösen fontos kérdés volt az, hogy felmerülhetett-e fedezetelvonás, vagyis a cégcsoport tulajdonosai és vezetése mennyire látták a cég nehéz helyzetét, amikor osztalékfizetésről döntöttek. A szakértő arra jutott, hogy a vizsgált osztalékkifizetések, illetve egyéb pénzügyi tranzakciók a társaságok vagyonának olyan mértékű vagy jellegű csökkenését okozták, amely indokolatlannak tekinthető.
A 2022 és 2024 közötti kifizetések több tízmillió eurót vontak ki a cégekből, pedig ekkor már bőven ismertek voltak a társaságok legfontosabb bevételi forrását jelentő egyiptomi projekttel kapcsolatos problémák. A feljelentés mindezt mellékletekkel és hosszasan sorolt tényekkel is alátámasztja.
Az összekapcsolódó működés miatt mindhárom társaságra érvényes lehet az a megállapítás, hogy a tulajdonosok számára valószínűleg 2021-től kezdődően, de 2022-ben már egyértelműen ismertnek kellett lennie a társaságok nehéz fizetőképességi helyzetének és működési körülményeinek. Mégis mindhárom társaság esetében a tulajdonosok a saját részükre történő kimagasló összegű kifizetésekről határoztak.
A dunakeszi cégnél felmerül annak a gyanúja is, hogy az osztalékkifizetésekre a társaság fizetésképtelenséggel fenyegető helyzetében, annak ismeretében kerülhetett sor.
A Btk. szerint csődbűncselekményt az követ el, aki a csődeljárásról és a felszámolási eljárásról szóló törvény hatálya alá tartozó gazdálkodó szervezet fizetésképtelenséggel fenyegető helyzete esetén az észszerű gazdálkodás követelményeivel ellentétes más módon a gazdálkodó szervezet vagyonát ténylegesen vagy színleg csökkenti, és ezzel a hitelező vagy a hitelezők kielégítését részben vagy egészben meghiúsítja.
A feljelentés így zárul: „Kérjük, hogy az előadottak és a csatolt bizonyítékok alapján a gazdálkodás rendjét sértő bűncselekmények gyanúja miatt a nyomozást elrendelni szíveskedjenek.”
A feljelentés miatt röviden érdeklődtek az ügyre rálátóknál arról is, hogy miként állnak az ügyek a magyar–egyiptomi tárgyalásokon. Azt a választ kapták, hogy a felek tárgyalásban maradtak, de végleges megállapodás még nincsen, reálisan három út maradt: a felek minden kapcsolatot lezárnak és elszámolnak; a Dunakeszin még tárolt 44 félkész kocsit Magyarország leszállítja, és úgy készül el az elszámolás; vagy magasabb ár mellett, esetleg kibővített tartalommal nekifutnak a felek a folytatásnak.
