Tőzsdei olajárak: elszakadtak a valóságtól, drasztikus korrekció jöhet
Olyan nagy szakadék alakult ki az olaj tőzsdei és valósnak tekinthető ára között, ami elemzők szerint tarthatatlan lesz, hacsak csodaszámba menő világpolitikai fordulatok nem történnek már rövid távon. A jelenség legvalószínűbb kifutása egy gyors ütemű és drasztikus tőzsdei áremelkedés, azaz korrekció lehet a fizikai és geopolitikai valósághoz.
A tőzsdén a jegyzések hordónként 105–110 dollár körül mozognak, de ez a spekuláció világa, ahol határidős szerződéseket adnak-vesznek, vagyis nem kereskednek ténylegesen olajjal, hanem az árak mozgására fogadnak. Ezzel szemben az olaj fizikai azonnali ára elérte a 150 dollárt, ez az az összeg, amelyért egy finomítónak vásárolnia kell, ha azonnal olajra van szüksége.
A két árfolyam közötti különbözet normál esetekben általában csak pár dollár szokott lenni, még a 2022-es energiaválságban is csak 8–12 dollárig nyílt ki az olló, a 40 dolláros különbség tehát piaci anomáliának számít.
A 150 dolláros fizikai ár arra utal, hogy a valóságban már most is óriási hiány van a világpiacon, és a tőzsdei ár a szokásosnál nagyobb fáziskésésben van az alapfolyamatokhoz képest.
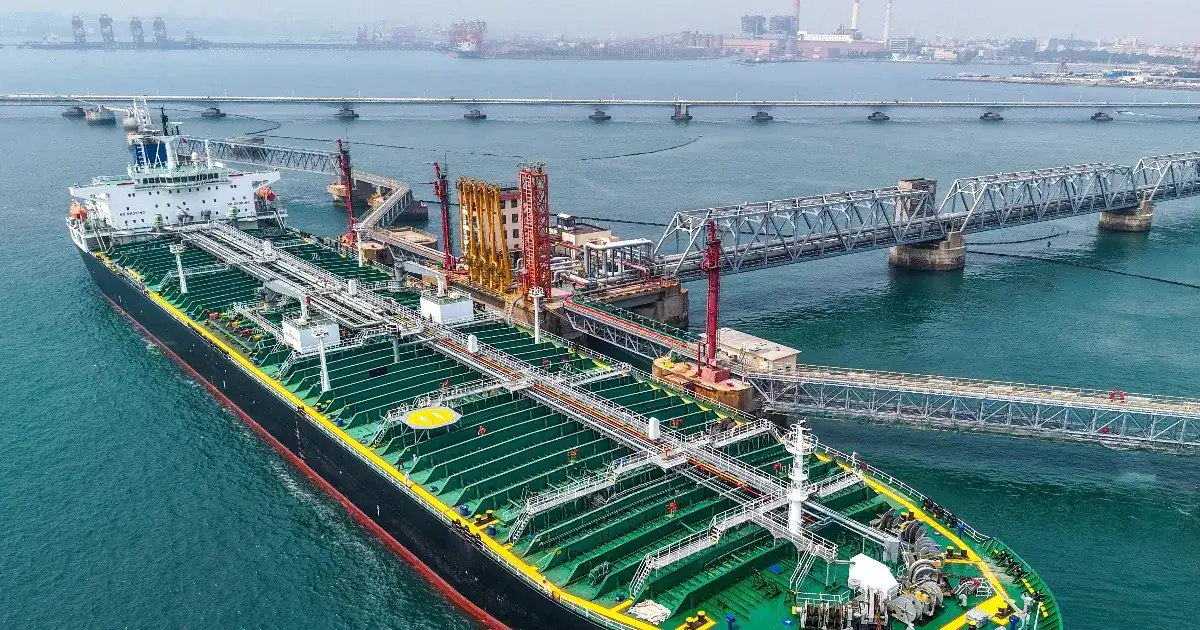
A közel-keleti konfliktus miatt az olajszállító tankerek bérleti díja elszállt, a békeidőben szokásos szintnek mintegy negyvenszeresére emelkedett, mert a biztosítótársaságok megemelték a díjaikat, a hajók pedig hatalmas kockázatok mellett és kerülőutakon érik el az úti céljaikat.
A szállítási költség egekbe emelkedése miatt már nem éri meg amerikai olajat vinni Japánba vagy Dél-Koreába, mert a fuvarköltség elviszi a hasznot, így az ázsiai finomítók kénytelenek a közel-keleti és afrikai olajért harcolni, ez még feljebb veri az azonnali árakat.
A tőzsdei árban még nincs benne az sem, hogy a Katarból és az Emírségekből Európába tartó cseppfolyósított földgáz (LNG) szállítmányok akadoznak, az európai gáztárolók történelmi mélyponton vannak, és ha nincs elég gáz, vagy túl drága, akkor számos gyár és áramtermelő fűtőolajra és gázolajra áll át, ami extra téli keresletet eredményez.
A Nemzetközi Valutaalap (IMF) a friss világgazdasági előrejelzésében is arra figyelmeztetett, hogy a biztonsági olajkészletek világszerte vészesen megcsappantak és naponta 2,7 millió hordóval fogynak. Az ellátási kockázatokat az egyes országok eddig a vésztartalékok felszabadításával hidalták át, de ez a puffer nagyon gyorsan fogy.
Az ilyen helyzetek gyakran heves, napok alatt lejátszódó újraárazási hullámokkal szoktak rendeződni, amikor a tőzsdei árak hirtelen megugranak, hogy utolérjék a fizikai valóságot.
110 dollár felé csak akkor korrigálhatna a fizikai azonnali ár, ha további stratégiai készleteket szabadítanának fel a világban, vagy a Hormuzi-szoroson a tankerek ismét zavartalanul áthaladhatnának, és a hajók bérleti díja a felére esne, esetleg Kína olajimportja drasztikusan csökkenne, de ezekre jelenleg semmi esély nem mutatkozik.
