Jó üzlet most a nyersanyag? Ez a ciklus eltér a korábbiaktól
Az energiaátmenet szempontjából kulcsfontosságú nyersanyagok piacát geopolitikai kockázatok, a kamatvárakozások változása és a befektetői hangulat ingadozása határozza meg. Bár a szűkülő kínálat és az energiabiztonsági aggodalmak miatt kezdetben számos nyersanyag ára emelkedett, azóta nagyrészt visszaálltak az eredeti szintekre. Ez lehetőségeket teremt azokon a területeken, amelyeken a fundamentális adatok továbbra is erősebbek, mint amit a közelmúltbeli ármozgások alapján feltételezni lehetne.
Az Iránnal kapcsolatos zavarok idején a piac beárazta a szűkülő kínálatot, a magasabb energiabiztonsági felárakat és a tartósabb logisztikai korlátok kockázatát, ami átmenetileg az energiabiztonságra irányította a figyelmet, különösen a bioüzemanyagok területén. Az erősödés azonban nagyrészt szertefoszlott, annak ellenére, hogy javultak az érintett vállalatok fundamentális adatai és szabad cash flow-termelő képessége.
A hosszú távú kilátások változatlanul kedvezőek: az energetikai átállás keresletet teremt, a geopolitikai helyzet a kritikus ellátási láncokra irányítja a figyelmet, a feltörekvő piacok iparosodása és a mesterséges intelligenciához kapcsolódó adatközponti beruházások további igényt generálnak. Emellett az időjárási jelenségek, például az El Niño mind a bányászati, mind a mezőgazdasági ellátási láncokat megzavarhatják.
A jelenlegi ciklus strukturálisan eltér a 2000-es évek Kína által meghatározott ciklusától: a kereslet szélesebb körű, míg a kínálatot a beruházások hiánya, a tőkefegyelem, az elhúzódó engedélyeztetési eljárások, a magasabb pótlási költségek és az időjárással összefüggő zavarok korlátozzák.
A növényiolaj- és bioüzemanyag-ágazatnak kezdetben kedvezett az energiabiztonsági kockázatok átértékelése, az amerikai megújulóenergia-arányra vonatkozó kötelezettség pedig szabályozási hátteret biztosított. Bár a piac részben korrigált, a feldolgozási profitmarzsok jelentősen meghaladják a zavarok előtti szintet.
A metanol piacán hasonló fordulat zajlott le: az árak és a kapcsolódó részvények gyengültek a vonzó eredmény- és szabadcashflow-profil ellenére, ami arra utal, hogy a piac fókusza rövid távú.
Az alumíniumpiacon a kezdeti emelkedést követően a hangulat gyorsan a normalizálódás irányába fordult a közel-keleti kapacitások várható újraindulása, a készletek felszabadítása, valamint a kínai és indonéz kínálat lehetősége miatt. A kapacitásnövelés azonban nem mindenhol valósul meg azonnal, a kínai termelési korlátok pedig továbbra is érvényben maradnak. A piaci hangulat gyorsabban fordult meg, mint maga a kínálat.
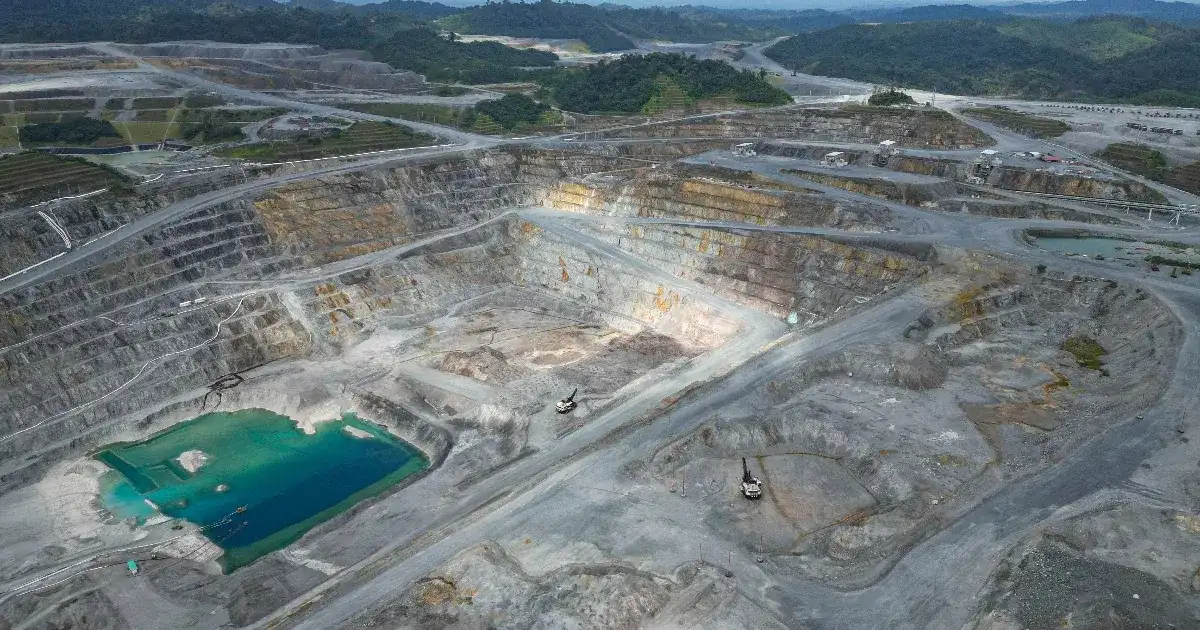
A réz továbbra is az egyik legfontosabb strukturális kitettség a dekarbonizáció, az elektrifikáció és az iparosítás miatt. A hosszú távú kilátások pozitívak a stabil kereslet és a szűkülő kínálat miatt, a hiány az évtized végétől növekedhet. Rövid távon az árfolyamkilátások bizonytalanabbak: az áremelkedés alternatívák felé terelte az iparágakat, az amerikai vámpolitika pedig készletfelhalmozáshoz vezetett. Az új projektek hosszabb engedélyezési határidőkkel, környezetvédelmi akadályokkal és romló ércminőséggel küzdenek, ami növeli a meglévő jó minőségű készletek értékét.
Az urán körüli hangulat enyhült a korábbi erőteljes emelkedés után, ami a híráramlás elapadásának és a csökkenő befektetői érdeklődésnek tudható be, nem pedig az alapvető folyamatok változásának. Az atomenergia iránti kereslet növekszik, különösen Kínában és Indiában, valamint a nyugati országokban, ahol egyre szélesebb körű támogatást élvez. A kínálati oldal szűkös marad, mivel az új beruházások lassúak voltak, és a bányák fejlesztése jelentős időt vesz igénybe.
A ritkaföldfémek stratégiai jelentőségűek maradnak, mivel a kormányok a Kínától független ellátási láncok kiépítését prioritásként kezelik. A nátrium-ion akkumulátorok megjelenése hosszabb távú kérdéseket vet fel a lítium iránti keresletről, bár elterjedésük még korai szakaszban van.
Az arany és az ezüst árfolyama egy erős időszak után konszolidálódott a szigorúbb kamatpolitikai várakozások miatt. A középtávú kilátások változatlanok, amelyeket költségvetési aggodalmak, valuták értékvesztése, a dollárról mint alapvalutáról való elmozdulás és a jegybanki kereslet támasztanak alá. Az ezüst hosszú távú kilátásai optimisták, bár rövid távon az árak tág határok között mozoghatnak.
A közelmúltbeli ingadozások nem változtatták meg az energiaátmenet szempontjából kulcsfontosságú nyersanyagokban rejlő hosszú távú lehetőségekkel kapcsolatos meggyőződést. Az értékeltségek egyes szektorokban érdekes lehetőségeket teremtettek, hangsúlyozva az olyan vállalatokba történő befektetés fontosságát, amelyek kedvező eszközökkel, stabil mérleggel és fegyelmezett tőkeallokációval rendelkeznek.
