Trump nyomása közelíti egymáshoz az EU-t és Kanadát
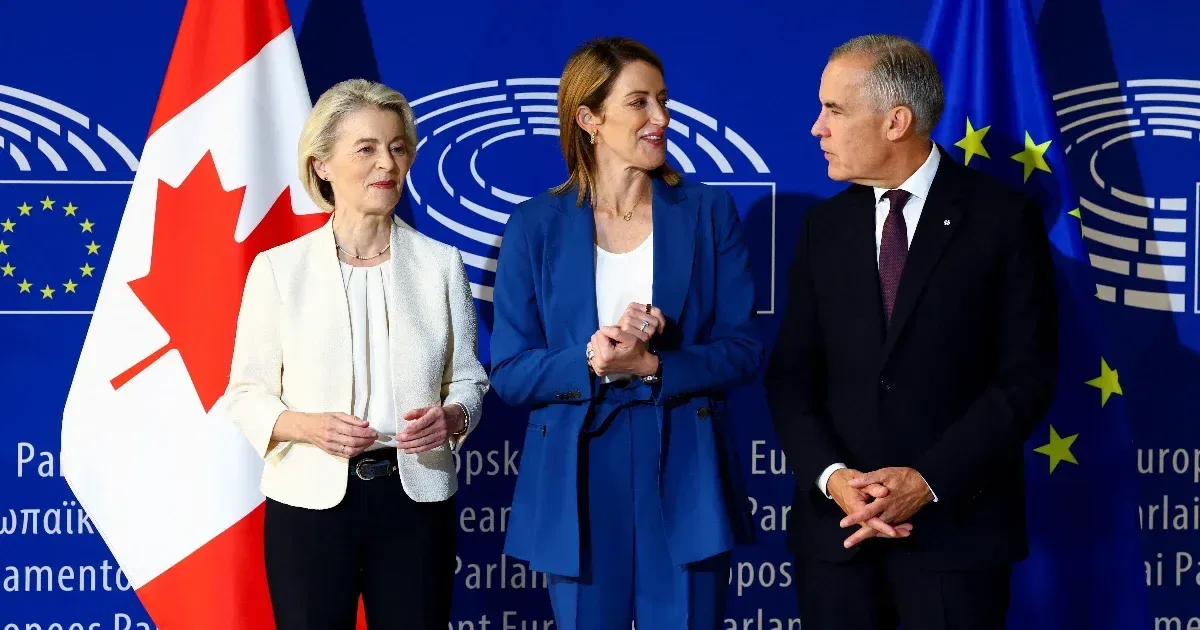
Mark Carney kanadai miniszterelnök év eleji davosi beszédében kimondta: a korábbi világrend felbomlóban van, és a középhatalmaknak össze kell fogniuk, ha nem akarnak a nagyhatalmak kiszolgáltatottjaivá válni. Kanada azóta szorosabb kereskedelmi kapcsolatok kiépítésére törekszik Pekinggel és az Európai Unióval.
Az Európai Unió a közelmúltban társult tagi státuszt kínált Kanadának. Ennél szorosabb kapcsolatot már csak a teljes jogú tagság jelentene. A részletek kidolgozása a következő hónapok feladata, de az ajánlat vonzerejét jelzi, hogy már Ausztrália is érdeklődését fejezte ki.
Az amerikai nyomás olyan együttműködéseket ösztönöz, amelyek idővel nemcsak a kereskedelmi kapcsolatokat, hanem a dollártól való pénzügyi függést is átalakíthatják. A folyamat nem idén kezdődött, de az Egyesült Államok elnökének magatartása felgyorsította.
Amikor Trump Grönlandot fenyegette, Kanadát az Egyesült Államok 51. tagállamaként emlegette, vagy a briteket inzultálta a Falkland-szigetek kapcsán, közös félelmet ébresztett, amely a történelem során gyakran vezetett tartós egységhez.
A szorosabb kereskedelmi kapcsolatok, a közös védelmi struktúra és az azonos értékrendre épülő, összehangolt külpolitika középtávon számos előnnyel járhat, miközben az önálló monetáris politika megmarad. Ha a társult tagság sikeres konstrukciónak bizonyul, az a hitelpiacok összefonódását is elősegítheti.
A politikai közeledés önmagában még nem rendezi át a devizapiacokat. Ha azonban szorosabb kereskedelmi és hitelezési kapcsolatok követik, idővel az is változhat, hogy az országok milyen devizában számolnak el, vesznek fel hitelt és képeznek tartalékot.
A dollár nem egyik napról a másikra vette át az angol font vezető szerepét. A háborúval és a nagy gazdasági világválsággal is terhelt, harmincéves átmenet során a két csúcsvaluta párhuzamosan létezett egymás mellett. A font hanyatlását időről időre a külföldi befektetők bizalmának megingása kísérte. A BCA elemzése szerint ez 1931-ben, 1947-ben, 1967-ben és 1976-ban is komoly piaci turbulenciához vezetett.
A dollár dominanciája nem fog egyik napról a másikra megszűnni, a vetélytársak jelenleg a kanyarban sincsenek. A lassú átrendeződés azonban elkezdődött, és az Egyesült Államok elnöke ezt a folyamatot is gyorsítja.
Benjamin Cohen, a Kaliforniai Egyetem professzorának valutapiramisa szerint a dollár egyetlen reális kihívója az euró. A köztük lévő különbség kétféleképpen is eltűnhet: az euró felemelkedhet a csúcsvaluta szintre, vagy a dollár süllyedhet egy szinttel lejjebb.
A kanadai dollár jelenleg a globális jegybanki tartalékok 2,5 százalékát, az ausztrál dollár pedig 2 százalékát adja. Ilyen alacsony bázis mellett arányaiban már egy kisebb növekedés is számottevő lehet.
Peking jelenleg globális devizacsere-megállapodási hálózatot épít, amely lehetővé teszi, hogy Kína az importált árupiaci termékeket renminbiben számolja el. Már a kínai export 35 százalékát is renminbiben számolják el, miközben a kínai fizetőeszköz részesedése a globális devizatartalékokból továbbra is csekély.
A dollár részesedésének csökkenése nem drasztikus, de már egy kis százalékos elmozdulás is jelentős tőkeáramlást indíthat el. A befektetők számára ezért már jóval azelőtt jelentősége lehet az átrendeződésnek, hogy bárki átvenné a dollár vezető szerepét.
Ha a megállapodásból szorosabb kereskedelmi és pénzügyi együttműködés születik, a résztvevők idővel az amerikai piac és a dollár használatának is több alternatíváját teremthetik meg. Trump pedig azzal, hogy nyomást gyakorol szövetségeseire, éppen azokat a kapcsolatokat segítheti megerősödni, amelyek hosszú távon csökkentik az Egyesült Államoktól való függésüket.
